
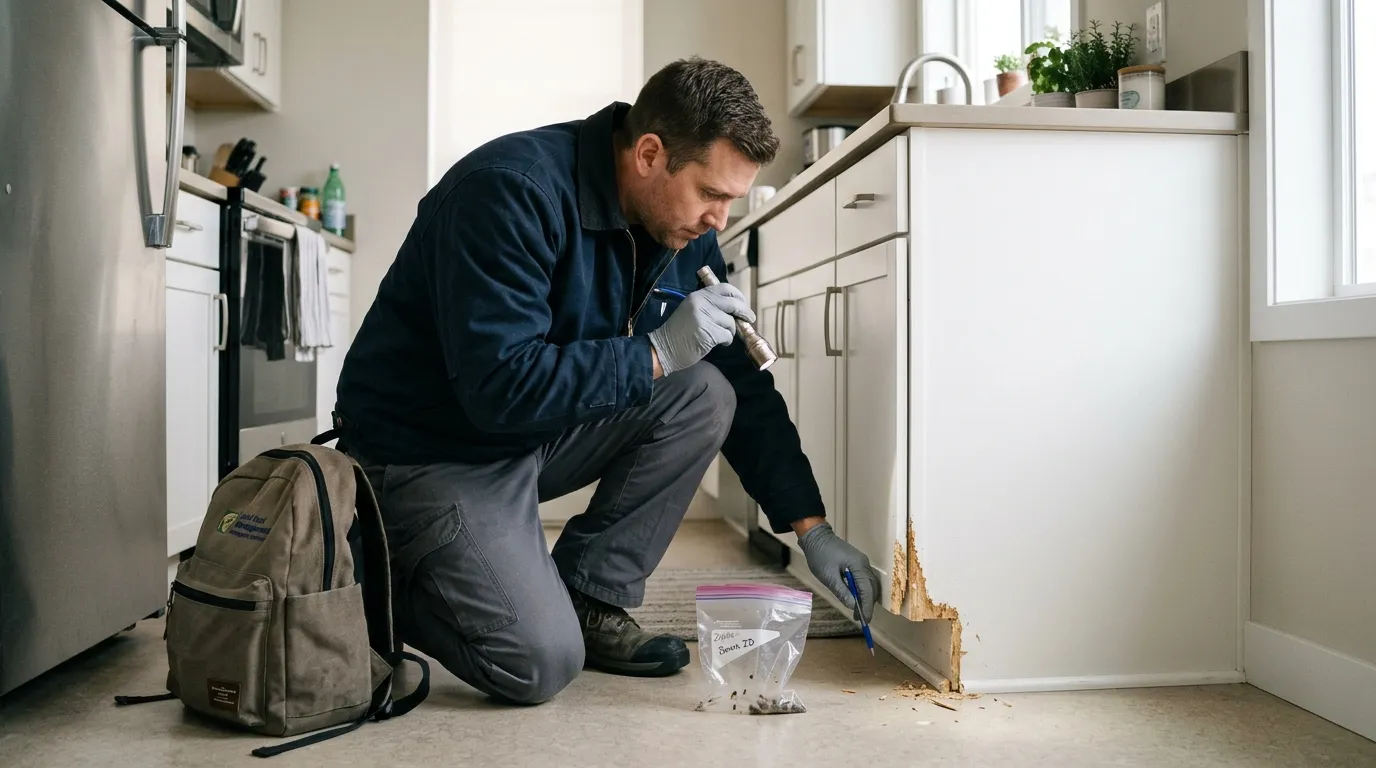
Les dégâts causés par des rats ou des souris ne sont pas automatiquement indemnisés par l’assurance multirisque habitation, et la dératisation n’est généralement pas une garantie de base. La prise en charge dépend des garanties souscrites, des exclusions et des circonstances décrites dans votre contrat. Une analyse sur la dératisation et l’assurance habitation souligne cette distinction entre traitement des nuisibles et dommages matériels.
La question centrale est donc de savoir si votre contrat prévoit une garantie pour le dommage constaté, et non simplement si des rongeurs sont présents. Un câble rongé, un meuble abîmé ou une dégradation installée dans le temps peuvent être examinés différemment par l’assureur.
Dératisation et désourisation : le traitement est distinct des réparations
Une assurance MRH ne couvre pas indistinctement tous les dommages qui surviennent dans un logement. Les garanties, leurs conditions d’application et les exclusions figurent dans le contrat. Les repères de la DGCCRF sur l’assurance multirisque habitation invitent à vérifier ces clauses avant de conclure qu’un dommage est couvert.
La dératisation ou la désourisation vise à traiter la présence de rats ou de souris. Cette intervention ne répare pas, à elle seule, les biens détériorés. Une garantie ou une assistance dédiée peut modifier la réponse, mais seulement si votre contrat la prévoit et dans les limites de ses conditions. Pour distinguer intervention et garantie, vous pouvez consulter notre article sur ce que couvre une garantie d’intervention anti-nuisibles.
Les consignes de préparation à un traitement dépendent de la situation et des lieux concernés. Avant la venue d’un professionnel, suivez celles qui vous sont communiquées et, si utile, appuyez-vous sur ce guide de préparation avant une intervention de dératisation.
Quels dégâts de rongeurs peuvent être indemnisés ?
La présence de rongeurs ne suffit pas à déterminer l’issue d’une demande. L’assureur examine le dommage déclaré, son origine, son évolution et les clauses applicables. La fiche de l’Institut national de la consommation sur le contrat MRH rappelle que garanties, conditions et exclusions sont propres au contrat.
Le traitement des souris et des rats
Les frais d’intervention ne sont pas automatiquement pris en charge au titre d’une MRH. Vérifiez si une clause mentionne explicitement la dératisation, la désourisation ou une assistance contre les nuisibles. Lisez aussi les conditions de déclenchement et les limites prévues. La simple présence de souris dans le logement ne permet pas de présumer qu’une intervention sera remboursée.
Les dégâts directs et les dégradations progressives
Des traces de rongement sur un meuble ou un isolant constituent des dommages matériels à décrire précisément. Leur indemnisation dépend toutefois de la garantie souscrite et des exclusions. Ne supposez pas que la réparation sera couverte parce que le bien endommagé se trouve dans le logement assuré.
La durée des dégradations peut aussi compter. Une clause peut viser les dommages progressifs, l’usure ou un défaut d’entretien, mais l’existence et l’application d’une telle exclusion dépendent du contrat et des circonstances établies. Une infestation qui semble ancienne ne suffit donc pas, à elle seule, à trancher la question.
Décrivez ce que vous avez constaté et à quelle période les traces sont apparues, sans avancer une cause ou une date que vous ne pouvez pas confirmer. L’assureur peut demander des éléments permettant de distinguer un dommage ponctuel d’une détérioration qui s’est développée au fil du temps.
Les dommages électriques et les sinistres distincts
Un câble abîmé par un rongeur ne signifie pas automatiquement que la garantie « dommages électriques » s’applique. Les contrats délimitent les situations couvertes, et cette garantie peut être prévue ou proposée en option selon les formules. Les informations sur la garantie dommages électriques illustrent cette variabilité entre contrats.
Ne touchez pas à un câble ou à une installation électrique endommagée. Faites examiner le problème par un électricien et informez votre assureur de ce que vous avez constaté. La réparation de l’installation et le traitement des rongeurs sont deux demandes distinctes, qui ne relèvent pas nécessairement de la même garantie.
Un événement distinct, comme un incendie lié à un défaut électrique, doit également être déclaré à l’assureur. Celui-ci examinera la garantie correspondant à l’événement et le lien avec les rongeurs. La prise en charge éventuelle de ce sinistre ne signifie pas automatiquement que le traitement de l’infestation ou la réparation de l’élément rongé sont couverts.
| Situation déclarée | Question à examiner | Ce qui n’est pas automatique |
|---|---|---|
| Traitement des rongeurs | Le contrat prévoit-il une garantie ou une assistance dédiée ? | La présence de souris ne garantit pas la prise en charge d’une intervention. |
| Dégât matériel direct | La garantie couvre-t-elle ce type de bien et de dommage ? | La réparation d’un câble, d’un meuble ou d’un isolant n’est pas présumée. |
| Dégradation progressive | Une exclusion concerne-t-elle les dommages progressifs ou l’entretien ? | La durée et les circonstances doivent être examinées au regard du contrat. |
| Sinistre distinct | La garantie correspondant à cet événement s’applique-t-elle ? | Elle ne confirme pas à elle seule la couverture du traitement initial. |
Une garantie applicable à un incendie ou à un dommage électrique ne signifie pas que la dératisation est également couverte. Le périmètre dépend des clauses du contrat.
La réparation de l’élément rongé et les conséquences d’un événement distinct doivent être décrites séparément. L’assureur les examine au regard des garanties souscrites.
- Le traitement des rats ou des souris n’est pas automatiquement inclus dans une MRH.
- Les dommages directs et progressifs dépendent des garanties et exclusions du contrat.
- Un sinistre distinct doit être examiné au titre de la garantie qui lui correspond.
Déclaration et pièces à réunir pour l’assureur
Les documents de votre contrat précisent les garanties, les exclusions et les démarches de déclaration. La présentation de Service-Public.fr sur le contrat d’assurance habitation rappelle que ces éléments figurent dans les documents contractuels. Le délai à respecter doit donc être vérifié dans votre propre contrat, sans transposer automatiquement celui d’un autre type de sinistre. (service-public.gouv.fr)
Pour faciliter l’examen du dossier, rassemblez les éléments qui permettent de décrire les dégâts et leur évolution. L’expert ou l’assureur peut demander des justificatifs utiles à l’évaluation, comme le précise l’explication de France Assureurs sur le rôle de l’expert et les documents utiles.
- Chronologie
Notez la date à laquelle vous avez découvert les traces et les changements observés depuis. - Photos des dégâts
Photographiez les zones concernées sans toucher aux câbles ni aux installations endommagées. - Biens concernés
Rassemblez les justificatifs disponibles permettant d’identifier les biens abîmés. - Constats professionnels
Ajoutez, si vous en disposez, les observations écrites d’un professionnel intervenu sur le dommage.
Décrivez les faits sans supposer l’origine ou l’ancienneté des dégâts. Demandez à l’assureur quel canal utiliser, quel délai s’applique à votre situation et s’il souhaite constater les dommages avant une réparation non urgente. Toute intervention sur un circuit électrique doit être confiée à un professionnel qualifié.
Dégâts de rongeurs en copropriété : un contrat distinct à vérifier
Lorsque les traces se trouvent dans les parties communes ou concernent plusieurs logements, le contrat MRH d’un particulier ne suffit pas toujours à déterminer les démarches à suivre. L’origine et l’emplacement des dégâts peuvent amener à solliciter le syndic et les assureurs concernés. Pour cette situation, consultez notre article consacré à l’assurance de copropriété face aux dégâts causés par les rats.
Questions fréquentes sur les dégâts de rongeurs et l’assurance habitation
L’assurance habitation couvre-t-elle les réparations de dégâts ?
Pas automatiquement. Les contrats couvrent les dommages définis par leurs garanties et peuvent exclure ceux liés aux nuisibles ou à une dégradation progressive. L’assureur examine la cause du dommage et les justificatifs disponibles. Décrivez les faits tels que vous les avez observés, puis demandez une réponse fondée sur les clauses de votre contrat.
La dératisation est-elle prise en charge par la MRH ?
Pas nécessairement. Le traitement des rats et des souris est distinct de la réparation des biens abîmés, et une MRH ne prévoit pas automatiquement une intervention de dératisation. Une clause d’assistance ou une garantie spécifique peut changer la réponse, selon son périmètre. Vérifiez les conditions de votre contrat avant de considérer cette prestation comme couverte.
Les dégâts électriques causés par des souris sont-ils couverts ?
Ils ne sont pas automatiquement indemnisés. La prise en charge dépend de la garantie électrique souscrite, de la nature du dommage et des exclusions prévues au contrat. Si un câble semble rongé ou si une panne survient, ne touchez pas à l’installation. Demandez à un électricien de l’examiner et informez votre assureur des faits constatés.
Quels justificatifs transmettre à l’assureur ?
La liste exacte dépend de l’assureur et du dossier. Préparez des éléments datés permettant de décrire les dégâts et leur découverte, ainsi que des photos et les justificatifs disponibles pour les biens atteints. L’assureur peut aussi demander un constat ou une expertise. Confirmez avec lui les pièces attendues avant d’engager des réparations non urgentes.
Quand déclarer des dégâts de rongeurs à l’assureur ?
Signalez la situation dès que vous constatez un dommage, puis vérifiez la procédure et le délai inscrits dans votre contrat. Une infestation progressive ne se traite pas forcément comme un événement ponctuel tel qu’un incendie ou un dégât des eaux. Demandez à l’assureur comment déclarer votre situation et quelles informations transmettre.
Traiter les rongeurs après avoir vérifié votre contrat
Pour une présence active de souris ou de rats, le traitement de l’infestation reste distinct de la demande d’indemnisation. Clean On présente son service de dératisation pour les particuliers et les professionnels à Paris et en Île-de-France, avec des interventions rapides sous 48 h hors week-end et un devis personnalisé gratuit sur simple demande.